


 입력 2024-07-25 18:01:28


매출액 9155억원·영업이익 27억원 기록
에너지·기초소재 동반 약세로 수익성 악화
음극재 사업, 인조흑연 평가손에 적자 전환
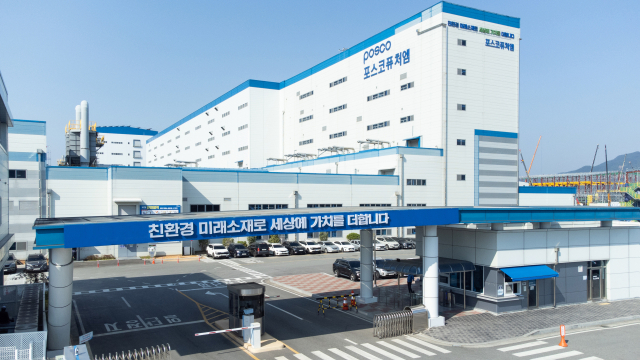
포스코퓨처엠 광양 양극재 공장. <사진=포스코퓨처엠>
포스코퓨처엠이 메탈 가격 하락에 따른 판가 하락, 재고 평가손실 확대 등으로 수익성이 악화됐다.
포스코퓨처엠은 2분기 매출액 9155억원, 영업이익 27억원을 기록했다고 25일 잠정 공시했다. 매출액과 영업이익은 전년 동기 대비 각각 23.3%, 94.8% 감소했다.
포스코퓨처엠은 에너지 소재 부문과 기초소재 부문이 동반 약세를 보이면서 부진한 실적을 거뒀다.
사업 부문별로 살펴보면 포스코퓨처엠의 에너지 소재 부문은 매출액 5933억원, 영업이익 13억원을 기록했다. 에너지 소재 부문 중 양극재의 경우, 하이니켈 제품군(N86, NCA, N87) 등은 판매량이 증가했지만 메탈 가격 약세로 판가 하락에 따른 회복세가 제한적인 것으로 확인된다.
특히 음극재의 경우, 천연흑연 판매량 및 수익성이 전분기와 유사한 수준이었지만 인조흑연 초기가동 비용 186억원이 반영되면서 적자 전환했다.
포스코퓨처엠 관계자는 “리튬, 니켈 등 주요 원료가격의 하락으로 1분기 대비 매출은 감소했다”고 말했따.
기초소재 부문 매출액은 3222억원, 영업이익 14억원을 기록했다. 포스코퓨처엠은 포스코 전로 수리대수 감소와 포항제철소 4고로 개수로 각각 내화물과 생석회 판매가 줄어들면서 실적이 악화됐다.
또한 포스코퓨처엠은 기초소재 설비일부를 대수리 실시로 직접 보수 비용했고 피앤오케미칼의 공업용 과산화수소 경쟁심화로 적자가 지속되고 있다.
포스코퓨처엠 관계자는 “고부가가치 제품인 하이니켈 단결정 양극재 양산을 개시한 뒤 수율향상으로 수익성이 지속 개선되고 있다”며 “경쟁력 있는 저가형 전기차 제품군이 다양하게 출시됨에 따라 하반기 양극재 판매량 역시 더욱 늘어날 것으로 예상하고 있다”고 말했다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.