



 입력 2025-04-10 20:33:58


SNE리서치, 서울 양재서 ‘NGBS 2025’ 개최
미 ESS 시장 선점 중국산 제품에 관세 직격탄
K-배터리 ESS용 배터리 ‘반사이익’ 얻을 듯
LG엔솔, 바이폴라·나트륨 배터리 등 준비
삼성SDI, 성장 가능성 높은 시장 선제 공략
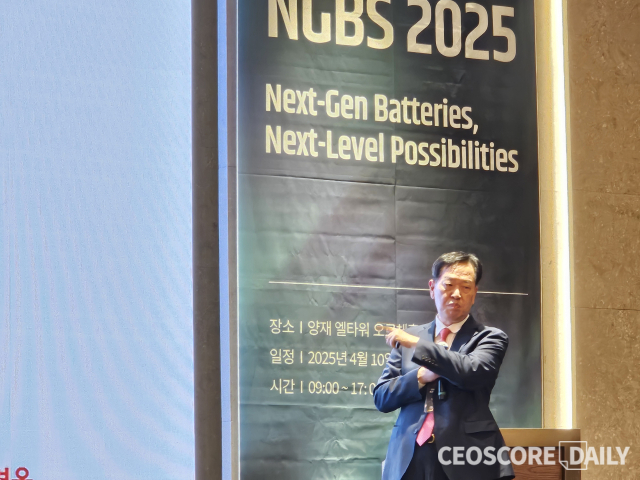
오익환 SNE리서치 부사장이 10일 서울 서초구 엘타워에서 열린 ‘넥스트 제너레이션 배터리 세미나 2025’에서 발표하고 있다. <사진=박대한 기자>
트럼프 행정부의 관세 정책으로 배터리 산업 환경의 불확실성이 확대되고 있으나, 당면한 위기가 K-배터리에 새로운 기회가 될 수 있다는 분석이 제기됐다. 특히 중국에 대한 고율 관세로 열리게 될 미국 ESS(에너지저장장치) 시장을 적극적으로 공략해야 한다는 제언이다.
SNE리서치는 10일 서울 서초구 엘타워에서 ‘넥스트 제너레이션 배터리 세미나 2025(NGBS 2025)’를 개최했다.
이날 세미나는 오익환 SNE리서치 부사장의 올해 배터리 산업 전망 분석으로 시작됐다.
먼저 오 부사장은 트럼프 2.0 시대, 중국이 선제적으로 장악한 ESS 시장을 나눠 가질 수 있는 기회가 될 수 있다고 내다 봤다. 오 부사장은 “중국에 대한 관세로 미국 ESS 시장을 대부분 차지하고 있는 중국산 배터리 공급이 막히면, 이는 한국 기업에 기회가 될 것이다”고 진단했다.
도널드 트럼프 미국 대통령은 현지시간으로 9일 오전 0시 1분을 기해 세계 각국에 고율 관세를 매겼다. 다만 글로벌 경제 충격, 미국을 비롯한 주요국의 거센 반발을 의식해 13시간여 만에 상호 관세를 향후 90일 간 유예한다고 발표했다.
그러나 미국의 관세 정책에 맞불을 놓고 있는 중국에는 무려 104%의 상호 관세를 부과했다.
만약 이같은 상황이 지속된다면 K-배터리 3사가 상당한 반사이익을 볼 수 있다는 목소리가 높아지고 있다. 중국이 장악하고 있던 ESS 시장에 공백이 불가피해졌기 때문이다.
SNE리서치에 따르면 지난해 북미 ESS용 배터리 사용 규모는 78GWh에 달했다. 이 중 68GWh가 중국산 배터리였다. 그러나 당장 104%의 관세가 부과되면서 중국산 배터리의 가격 경쟁력은 큰 폭으로 약화됐다. 이에 우수한 성능을 갖춘 한국산 배터리가 주요 고객사들의 선택을 받게 될 가능성이 커지게 됐다.
게다가 올해 97GWh, 내년 133GWh 등 해마다 ESS용 배터리 사용 규모가 증가할 것으로 전망되는 만큼 미 ESS 배터리 시장은 K-배터리의 새 먹거리가 될 수 있다는 진단이다.
오 부사장은 “미국 내에서 ESS용 배터리를 생산할 수 있는 것은 한국뿐이다”며 “관세 영향으로 중국 배터리 가격이 오르면 한국 배터리에게도 기회가 생기게 될 것이다”고 말했다.
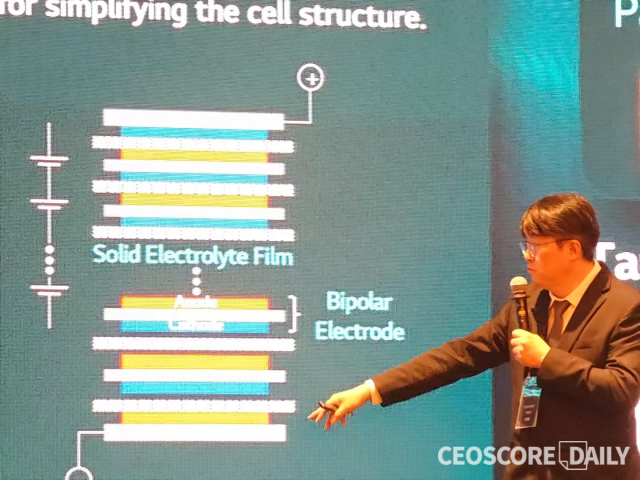
손권남 LG에너지솔루션 차세대전지개발센터장이 10일 서울 서초구 엘타워에서 열린 ‘넥스트 제너레이션 배터리 세미나 2025’에서 발표하고 있다. <사진=박대한 기자>
SNE리서치의 발표에 이어 국내 배터리 업체들의 위기 극복 전략과 미래 비전 등도 소개됐다.
LG에너지솔루션(LG엔솔)은 관세와 같은 대외 불확실성을 타개하기 위해 제품 경쟁력 강화에 방점을 찍었다.
먼저 LG는 신소재 개발에 박차를 가하고 있다. 손권남 LG엔솔 차세대전지개발센터장은 “전고체 전지를 포함해 차세대 전지는 기존 리튬이온전지에 사용하지 않았던 리튬메탈, 황 양극 등 새로운 양극, 음극 소재를 필요로 한다”며 “결국 차세대 전지 기술력을 확보하기 위해서는 축적된 연구 역량과 연구 기반이 갖춰져야 한다”고 말했다.
바이폴라(bipolar) 구조의 배터리도 주목하고 있다. 바이폴라 배터리는 현재 리튬이온배터리가 채택하고 있는 모노폴라(monopolar) 구조가 병렬 구조를 갖추고 있는 것과 달리 직렬 구조를 채택함으로써 고전압을 구현한 것이 특징이다.
여기서 착안한 LG엔솔은 바이폴라 구조를 LFP 배터리에 적용해 120V 이상의 고전압 대면적 셀을 개발 중이다. 손 센터장은 “바이폴라 배터리는 전극의 적층 수에 따라 셀의 전압을 조절할 수 있다”며 “이 과정에서 부품 수를 줄일 수 있고 공간 효율성을 확보할 수 있다”고 말했다.
장기적으로 나트륨(소듐)이온배터리도 개발한다. 나트륨이온배터리는 양극에 리튬 대신 나트륨을 활용해 자원 희소성이 높은 리튬보다 풍부한 자원을 갖추고 있다. 또 기존 리튬이온배터리 공정을 그대로 이용할 수도 있다. 그러나 나트륨이온배터리는 규모의 경제를 갖추고 있지 않기 때문에 LFP 배터리 대비 가격 경쟁력이 낮다. 또 에너지 밀도도 아직 LFP에 못 미치는 상황이다.
이와 관련해 손 센터장은 “글로벌 배터리 시장이 더욱 커지게 되면 리튬이 부족해지는 순간이 올 것이고, 이때 소듐이온전지는 경쟁력을 갖출 것으로 보인다”고 말했다.
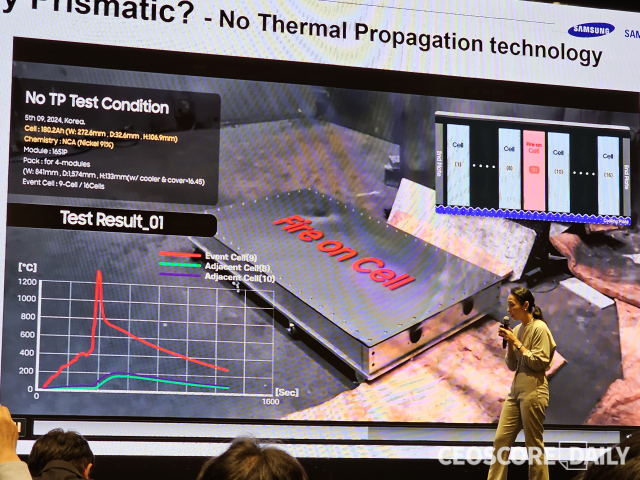
곽현영 삼성SDI 중대형마케팅팀 상무가 10일 서울 서초구 엘타워에서 열린 ‘넥스트 제너레이션 배터리 세미나 2025’에서 발표하고 있다. <사진=박대한 기자>
삼성SDI는 성장 가능성이 높은 시장을 선점하기 위한 분석을 추진하는 동시에, 제품 생산 역량 제고에 힘쓰고 있다.
먼저 곽현영 삼성SDI 중대형마케팅팀 상무는 전기차 산업의 성숙도가 국가마다 다른 점에 주목했다. 중국의 경우, 미국·유럽보다 내연기관차 기술 역량이 낮은 만큼, 더 빠르게 전기차 중심의 시장을 조성할 수 있었다는 설명이다.
곽 상무는 “시장이 어떻게, 얼마만큼 성장하는지 분석해야 공장 캐파(생산 능력)도 정하고 어느 시장에 주력해야 하는지 파악할 수 있다”며 “그런 점에서 브라질, 인도 등 매년 전기차 시장 자체가 성장하는 시장도 주목하고 있다”고 말했다.
이어 시장별로 전동화를 주도하는 차량 세그먼트도 서로 다르다고 짚었다. 일례로 전동화율이 20% 이상인 유럽은 보급형 전기차 모델에 집중하고 있지만, 미국은 전동화율이 10%를 갓 넘어 전기차가 대중화됐다고 보기엔 이르다는 평가다.
이런 시장 상황에 맞춰 삼성SDI는 크게 △엔트리 △볼륨 △프리미엄 등으로 나눠 제품을 개발 중이라고 강조했다. 엔트리 시장의 경우, LFP 각형 배터리 생산 능력을 기반으로 대응해 나가고, 볼륨 시장은 고전압 미드니켈 제품을, 프리미엄 시장은 하이니켈 제품과 실리콘탄소복합체(SCN) 음극재 등을 접목한 제품을 선보인다는 방침이다.
또한 삼성SDI는 OEM이 원하는 사이즈로 각형 배터리도 맞춤 제작한다. 삼성SDI가 주력으로 하는 각형 폼팩터를 차 형태에 따라 모양을 크기를 키우거나, 높이를 조절할 수 있고, 배터리 터미널 위치를 유연하게 조절할 수 있도록 한 것이다.
곽 상무는 “삼성SDI의 각형 배터리는 셀 모양이 정해져 있는 게 아니라 차별로 제각각인 공간 내 손실이 없도록 제작할 수 있다”며 “이는 공간을 최대한으로 활용해 재료비나 가공비를 줄여 OEM에게 좋은 반응을 얻고 있다”고 말했다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.