



 입력 2025-04-30 18:42:46


1분기 매출액 21조1466억원…영업익은 -446억원
E&S 합병 효과로 최대 매출 불구 영업 적자 ‘불명예’
정유 영업익 급감…정제 마진·국제 유가 하락 영향
SK온 2993억원 적자…적자 폭은 전분기 대비 줄어
2분기 석유 업황 회복 기대…SK온, 미 판매 확대 전망
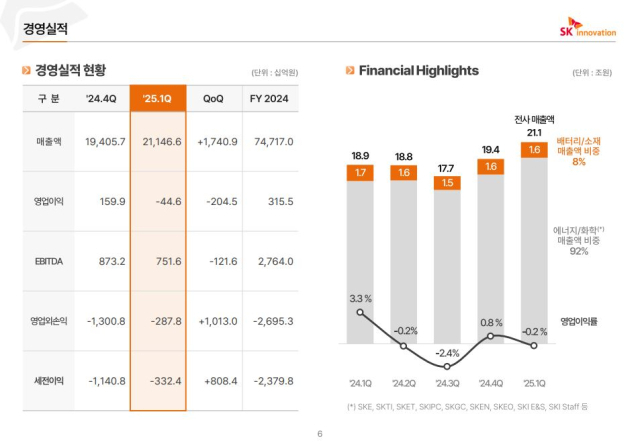
SK이노베이션 올해 1분기 경영 실적. <자료=SK이노베이션>
올해 1분기 SK이노베이션(SK이노)이 지난해 4분기 이후 1개 분기 만에 다시 적자로 돌아서며 부진한 성적표를 받아 들었다. SK E&S 합병 효과로 10개 분기 만에 분기 최대 매출을 거뒀으나, 주력 사업인 정유와 성장 동력으로 육성 중인 배터리 부문이 동반 부진을 기록하며 수익성이 악화됐다.
SK이노는 연결 재무제표 기준 올 1분기 매출액 21조1466억원, 영업손실 446억원을 기록했다고 30일 밝혔다.
지난해 11월 합병한 SK이노와 SK E&S의 분기 실적이 올 1분기 처음으로 전체 반영된 영향으로 매출액은 전년 동기 대비 12.2% 증가했다. 이는 2022년 3분기(22조7534억원) 이래 최대 매출이다.
다만 올 1분기 영업이익은 전년 동기 6247억원 대비 적자전환했다. 반짝 흑자전환에 성공했던 지난해 4분기 1599억원과 비교해도 1개 분기 만에 2045억원 감소했다.
SK이노 관계자는 “1분기 SK이노베이션 E&S 사업 매출이 온전히 반영되는 등에 따라 전 분기 대비 매출액이 1조7049억원 증가했지만, 영업익은 배터리 사업에서의 이익 증가에도 불구하고 국제 유가 및 정제 마진 약세 등으로 인해 감소했다”고 설명했다.
이렇듯 실적이 급감한 데는 주력 사업인 석유 부문 수익성이 악화된 영향이 컸다. 올 1분기 SK이노의 석유 부문 매출액은 11조9181억원, 영업익은 363억원에 그쳤다.
SK이노 관계자는 “글로벌 경기 둔화 우려와 OPEC+(석유수출기구플러스) 감산 완화 등으로 인해 국제 유가와 정제 마진이 동반 하락하면서 직전 분기 대비 영업익이 감소했다”고 설명했다.
배터리 사업도 적자를 벗어나지 못하면서 수익에 악영향을 끼쳤다. 배터리 사업을 담당하는 자회사 SK온은 올 1분기 매출 1조6054억원, 영업손실 2993억원을 기록하며 적자 행진을 이어갔다.
다만 적자 폭은 직전 분기 대비 601억원 개선됐다. SK이노 관계자는 “주요 고객사들이 신규 차량 출시를 앞두며 전기차 생산 확대 및 완성차 공장 가동률 개선 등의 영향으로 북미 지역을 중심으로 판매량이 확대된 영향”이라고 설명했다.
더불어 미국 IRA(인플레이션 감축법)에 따른 AMPC(첨단 제조 생산 세액 공제) 수혜 규모도 1708억원으로, 직전 분기 813억원 대비 약 110% 증가했다.
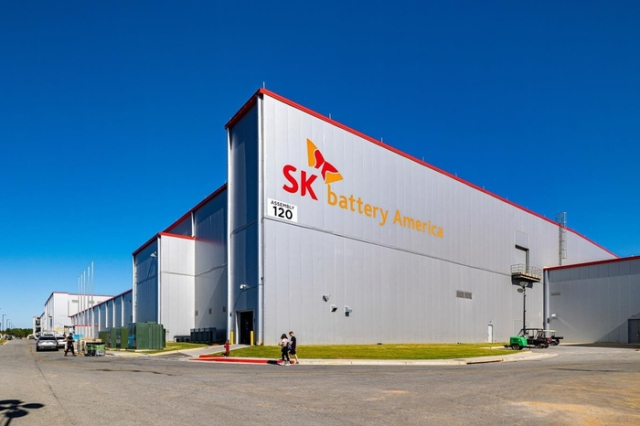
SK온 미국 법인 생산 공장. <사진=SK이노베이션>
화학 부문은 매출액 2조4770억원, 영업손실 1143억원을 기록했다. 파라자일렌(PX)과 올레핀 계열 시황 약세 등으로 지난해 4분기에 이어 적자를 지속했다. 다만 적자 폭은 301억원 줄었다.
윤활유 부문은 매출 9277억원, 영업익 1214억원을 기록했다. 주요국 경기 둔화에 따른 마진 및 판매량 감소 등으로 직전 분기 대비 영업이익이 181억원 감소했다.
석유개발 사업은 올 1분기 매출액 3831억원으로, 직전 분기 대비 소폭 늘었다. 그러나 페루 광구 판매 물량 감소로 인해 영업익은 직전 분기 대비 254억원 줄어든 1204억원에 그쳤다.
소재 사업은 매출 238억원, 영업손실 548억원을 기록했다. 판매 물량 증가와 일회성 비용 소멸에 따른 기저 효과 등으로 전 분기 대비 적자 폭이 193억원 개선됐다.
SK이노 E&S 사업의 올 1분기 매출은 3조7521억원, 영업익은 1931억원 등이다. 동절기 난방 수요에 따른 도시가스 판매량 확대로 영업익이 직전 분기 대비 789억원 확대됐다.
SK이노는 올 2분기 경기 침체 우려에도 불구하고, 하절기 드라이빙 시즌 진입과 냉방 수요 확대 등으로 정제 마진이 점차 개선되면서 석유 업황이 회복될 것으로 기대했다. 국제 유가는 트럼프 행정부의 친화학 행보에 따라 적정 수준을 유지할 것으로 내다 봤다.
SK이노 관계자는 이날 진행된 실적 콘퍼런스콜에서 “국제 유가는 트럼프 정부의 관세 협상 결과에 따라 변동성이 심할 것”이라며 “유가 약세를 예측하는 기관들이 많아졌지만 ‘드릴, 베이비, 드릴’을 실천하기 위해서는 적정 유가가 필수적인 바 지정학적 긴장 유지를 통해 추가 하락은 제한될 것”이라고 전망했다.
배터리 사업은 올 2분기부터 북미 지역 판매량 확대에 힘입어 실적 반등에 나선다. 특히 관세 정책 변화로 미국 내 배터리 생산 역량이 중요해진 만큼, 미 현지 공장 가동률을 높여 실적 개선을 지속 추진하겠다는 구상이다.
SK온 관계자는 “올해 미국 배터리 공장 가동률과 판매량이 대폭 개선될 것”이라며 “운영 효율 개선, 원가 절감을 통해 수익성을 확보하겠다”고 말했다.
배터리 신규 수주 및 제품 포트폴리오 다변화에도 집중한다. SK온은 지난달 닛산과 중형 전기차 100만대 분인 99.4GWh 분량의 배터리 공급 계약을 체결했다. 최근엔 미국 전기차 스타트업 슬레이트를 고객사로 확보하고, 약 20GWh 규모 배터리 공급 계약을 마쳤다.
SK온 관계자는 “SK온은 NCM(니켈·코발트·망간) 파우치의 높은 기술력을 바탕으로 최근 신규 고객사의 북미향 물량 수주에 성공했다”며 “고객 다변화와 더불어 핵심 시장인 북미 지역의 공급처를 확대했다는 점에서 의미 있는 수주”라고 강조했다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.