


 입력 2025-05-09 17:43:51


고부가 특화 제품 판매 확대 등 합성고무 사업 선전
미·중 관세 분쟁으로 2분기 수요 위축 영향 우려
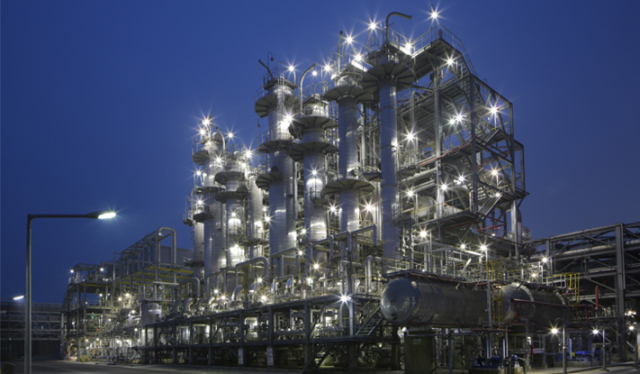
금호석유화학 여수공장 전경. <사진=금호석유화학>
금호석유화학(금호석화)이 1분기 시장 기대를 웃도는 실적을 거뒀다.
금호석화는 연결 기준 매출액 1조9082억원으로 지난해 같은 기간 대비 14.4% 증가했다고 9일 밝혔다.
영업이익은 더 큰 폭으로 성장했다. 영업이익은 1206억원으로 집계됐다. 이는 지난해 같은 기간 786억원 대비 53.4% 늘어난 수치다.
금호석화의 호실적은 합성고무 사업 부문이 이끌었다. 합성고무 사업 부문은 1분기 매출액 7572억원, 영업이익 460억원을 기록했다. 고부가 특화 제품 판매 확대로 수익성이 개선됐고, 전방산업의 견조한 수요 및 스프레드 개선이 뒷받침했다.
합성수지 사업 부문과 페놀유도체 사업 부문은 지난해 같은 기간 적자에서 흑자로 돌아섰다. 합성수지 사업 부문은 연초 가전 수요가 회복하고 미국 관세 인상 전 수출 수요가 증가하면서 수익성이 개선된 덕이다. 페놀유도체 사업 부문도 판매량이 늘었고 페놀/EPOXY 제품 수익성이 개선됐다.
특수합성고무(EPDM·TPV) 사업 부문은 연휴 전 재고 확보로 시장가격 소폭 상승했고 수익성이 개선됐다.
다만 금호석화는 2분기는 미·중 관세 분쟁 등으로 인한 수요 감소 및 시장 가격 하락세 등의 영향으로 실적이 감소할 것으로 내다봤다.
금호석화는 전 사업 부문 전반적으로 관세 불확실성으로 인한 수요 위축 영향을 받을 것으로 평가했다. 특히 합성고무 사업 부문은 원료인 BD(부타디엔) 가격 약세를 겪고 있어 수요처가 구매 관망세에 돌입한 상황이다.
한편 금호석화는 올해 4분기 중으로 SSBR(특수합성고무) 증설을 마무리해 연산 15만8000톤 규모의 생산능력을 확보하게 된다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.