


 입력 2025-10-01 17:30:00


베트남 DBV·미국 손해사정법인 순익, 전년比 증가
양호한 수익성·외형 성장세 갖춘 특수보험사 인수
높은 인수가, 우려 존재하지만 긍정 요인 더 많아
한계점 다다른 국내시장 보완·주주환원·수익 기대
DB손해보험이 업계 최초 미국 보험사를 인수한다. 일찌감치 해외에 진출했던 이 회사는 이번 인수로 규모를 더 키우겠다는 심산이다. 일각에서는 높은 인수가에 우려가 제기되지만, 장기적으로 볼 때 긍정적인 요인이 더 많을 것이라는 게 업계 중론이다.
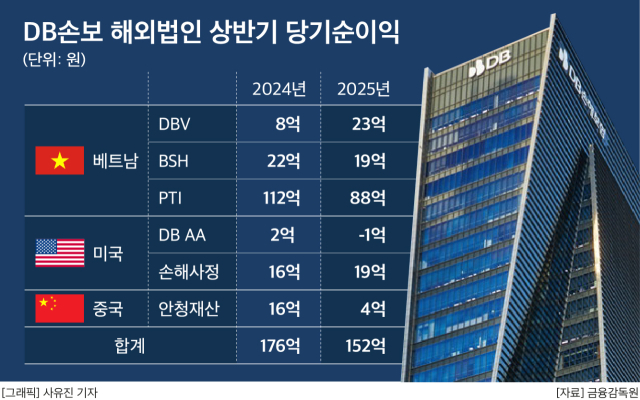
1일 금융감독원에 따르면 DB손해보험의 해외 법인 및 관계기업의 올 상반기 당기순이익이 152억원으로 전년 동기(176억원) 대비 13.6% 하락했다. 베트남 소재 DBV(8억원→23억원)와 미국 손해사정법인인 John Mullen(16억원→19억원)을 제외하고 모든 기업의 당기순이익이 하락했다. 다만 해외보험 수익은 증가한 것으로 알려졌다. 업계에 따르면 올 상반기 DB손해보험의 해외보험 수익은 4180억원으로 전년 동기(3355억원) 대비 24.6% 증가했다.
DB손해보험은 베트남, 미국, 중국 등 약 6개의 법인과 관계기업을 보유하고 있다. 국내 시장을 대체하기 위해 일찌감치 해외로 눈을 돌렸다. 이 회사는 현재도 해외 진출에 큰 관심을 가지고 있다. 실제로도 지난 26일에는 미국 보험사인 포테그라 지분 100%를 인수하기로 결정하기도 했다.
포테그라는 표준 커버리지로 다루기 어려운 리스크나 틈새시장, 과도한 위험 노출 등을 다루는 특수보험상품을 판매하는 보험사다. 미국 이외에도 유럽 8개국에서 사업을 영위하고 있고 미국 보험시장 내 점유율은 높지 않지만 외형 성장세와 수익성은 양호한 것으로 나타났다. 내년 상반기 내 인수는 완료될 것으로 보이며 인수대금은 약 2.3조원으로 DB손해보험의 별도 자기자본의 28% 수준이다. 자체 보유자금을 통해 인수를 할 예정이다.
일각에서는 DB손해보험이 너무 무리해서 인수 자금을 사용하는 것 아니냐는 우려의 목소리도 나온다. 다만 신용평가사와 증권사 리서치에 따르면 DB손보의 신용도에 미치는 영향은 제한적일 것으로 발표됐다.
나이스신용평가는 “포테그라 인수로 단기적으로는 대규모 인수 자금 유출이 부담될 것으로 보이나, 중장기적으로 지역 다각화 및 보험 포트폴리오 강화에 긍정적 영향을 미칠 전망”이라고 밝혔다.
메리츠증권 연구원 또한 “해당 인수로 킥스비율이 15~20%포인트 감소할 것으로 예상은 되지만 현재 DB손해보험의 체력을 고려해볼 시 감내 가능한 수준이고, 주주환원정책의 방향성 및 규모 측면에서는 변함없을 것으로 판단된다”며 “게다가 DB손해보험은 인수를 감안하더라도 연말 킥스비율은 200% 이상 유지가 가능할 것을 언급한 바 있다”고 말했다.
업계는 오히려 이번 인수가 DB손해보험에 긍정적 요인이 많을 것으로 전망한다. 이미 진출해있는 베트남 중심 신흥시장과 미국 중심 선진시장에 더해 규모 확장을 할 수 있게 됐으니 미래 성장 동력과 선진 보험 기법 확보가 가능할 것으로 예상된다는 것이다. 또 낮은 성장성과 다양한 원인에 따라 낮은 수익성에 노출돼 있는 한국 시장의 매출 비중을 축소하며 DB손보의 전체 성장성과 수익성 개선을 도모할 수 있게 됐다.
또 DB손해보험은 오는 2028년 주주환원율 목표가 35%인데, 이에 대한 분모는 별도 이익 기준인 것을 비춰봤을 때 포테그라 인수 후 이익이 개선되면 주주환원율은 더 높아질 가능성도 있다.
KB증권 연구원은 “인수가격에 대한 논란은 있을 수 있지만 신규 시장 진입에서 좋지 않은 회사를 싸게 사는 것보다 좋은 회사를 인수하는 것이 더 합리적이며 장래 성공 가능성을 높이는 방법으로 평가한다”고 말했다.
[CEO스코어데일리 / 이수영 기자 / swim@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.