



 입력 2025-10-21 07:00:00


카드사 상반기 가맹점수수료수익 3.8조…전년 대비 7.40%↓
가맹점수수료익, 코로나19 이후 첫 감소…수수료율 인하 영향
총수익 대비 가맹점수수료익 비중 20.6%…20%대 붕괴 눈앞
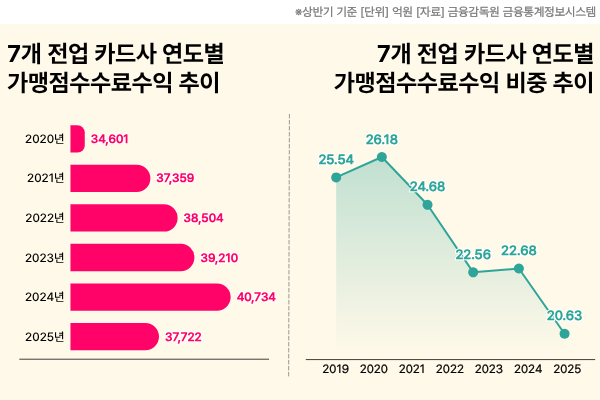
전업 카드사가 가맹점수수료로 벌어들인 수익이 신종 코로나바이러스 감염증(코로나19) 이후 처음으로 줄어들었다. 올해 2월부터 적용된 카드수수료 개편안을 통해 가맹점 우대수수료율이 0.40~1.45% 수준까지 줄어든 영향이다.
이에 따라 카드사의 총수익 대비 가맹점수수료수익 비중도 20% 선을 아슬아슬하게 지키고 있다. 카드사들은 본업인 신용판매 부문의 부진을 데이터 사업을 통해 겨우 보전하고 있는 가운데, 카드업의 경쟁력이 유지될 수 있도록 균형잡힌 지원이 필요하다는 전문가들의 제언이 나온다.
21일 금융감독원 금융통계정보시스템에 따르면 7개 전업 카드사(신한·삼성·현대·KB국민·롯데·우리·하나카드)의 올해 상반기 가맹점수수료로 벌어들인 수익은 3조7722억원으로 집계됐다. 이는 전년 동기(4조734억원)보다 7.40% 줄어든 수준이다.
이처럼 카드사의 가맹점수수료수익이 줄어든 것은 5년여 만이다. 앞서 지난 2019년 상반기 3조6323억원에 달하던 가맹점수수료수익은 이듬해인 2020년 상반기 3조4601억원으로 감소했다. 신종 코로나바이러스 감염증(코로나19)에 따라 소비 자체가 줄어들며 가맹점수수료수익 역시 줄어든 것으로 분석된다.
그 이후 △2021년 상반기 3조7359억원 △2022년 상반기 3조8504억원 △2023년 상반기 3조9210억원으로 지속 증가 추세를 보이더니, 2024년 상반기에는 4조734억원을 기록하며 4조원대 수준을 돌파했다.
하지만 올 상반기 3조7772억원까지 줄어들며 지난 2019년 수준까지 감소한 것으로 나타났다. 이는 올 2월 이뤄진 가맹점수수료율 인하가 영향을 미친 것으로 보인다.
앞서 당국은 지난 2012년부터 적격비용 재산정제도를 통해 가맹점수수료 인하 정책을 지속적으로 추진해왔다. 구체적으로 카드사의 △자금조달 비용 △위험관리 비용 △일반관리 비용 △마케팅 비용 등을 종합적으로 감안해 3년마다 가맹점수수료를 재산정하고 있는 것이다.
아울러 금융위원회는 지난 2024년 12월에도 ‘2025년 카드수수료 개편방안’을 통해 연매출 10억원 이하 영세·중소가맹점의 신용카드 우대수수료율을 기존 0.5%에서 0.4%로 0.1%포인트 낮췄다. 또 연매출 10~30억원 이하 중소가맹점에는 0.05%p, 체크카드 수수료율은 모든 영세·중소가맹점에 0.1%p 인하하기로 했다.
해당 개편안은 올 2월부터 적용됐다. 이에 따라 가맹점 우대수수료율은 0.40~1.45% 수준으로 내려왔다. 적격비용 재산정제도를 도입했던 2012년 당시 1.5~2.12% 수준이었으나, 3년마다 수수료율 인하가 이뤄지며 더 이상의 인하 여력이 남아 있지 않은 수준으로 내려앉은 것이다.
가맹점수수료가 줄어들며 카드사가 벌어들이는 총 수익에서 가맹점수수료수익이 차지하는 비중 역시 줄었다. 적격비용 재산정 제도에 따라 가맹점수수료수익 비중은 지속 감소세를 보였으나, 올해 들어서는 20% 선마저 위태로운 상황까지 내려앉은 것이다.
실제로 지난 2021년 상반기 26.18%에 달하던 가맹점수수료수익 비중은 △2022년 상반기 24.68% △2023년 상반기 22.56% △2024년 상반기 22.68%로 꾸준히 감소했다. 하지만 올 상반기에는 20.63%까지 떨어지며 간신히 지켜왔던 20% 선이 깨질 위기에 닥쳤다.
지난해 말 나온 카드수수료 개편방안을 통해 3년마다 이뤄졌던 적격비용 재산정 주기가 6년으로 조정됐으나, 이미 카드사들의 본업이던 가맹점수수료수익은 적자 수준으로 돌아선 실정이다. 이에 따라 카드사들은 본업인 신용판매에서 벗어나 데이터 사업 등으로 눈을 돌리고 있다.
카드업계의 한 관계자는 “가맹점 수수료율 인하는 카드사의 수익 감소에 직접적인 영향을 미치고 있으며, 카드사는 자산 확대 또한 규제를 받고 있어 신판 위주의 본업 성장은 제한된 상황”이라고 말했다.
그러면서 “카드사들은 수수료율이 높은 업종과의 제휴 확대 등 비용 효율성을 극대화하고자 한다”면서 “중장기적으로 회원 기반의 플랫폼·중개 비즈니스, 데이터 사업 등을 통해 수익 기반을 공고화하는 등 신용판매 부문의 부진을 타개하기 위해 노력하고 있다”고 말했다.
전문가들 역시 카드산업의 가격체계가 산업 전체의 경쟁력과 직격되는 만큼, 카드업의 경쟁력이 유지될 수 있도록 균형잡힌 지원이 필요하다고 제언했다.
배진수 한국금융연구원 연구위원은 “신용카드 수수료율 규제에 관한 해외 연구에 따르면 신용카드 사용자 혜택 감소와 연회비 인상, 대출 목적 신용카드 발급 증가와 같은 부작용을 유발했다”면서 “아울러 과도한 수수료율 인하가 카드 회원의 이탈을 초래해 신용카드업이 위축될 가능성도 제기됐다”고 말했다.
배 연구위원은 “일반적인 카드사용에 따른 수익이 감소되자 카드사는 신용카드를 대출 목적으로 활용하는 고객들을 유치하는 데 초점을 맞추기 시작했다”며 “카드 브랜드 수수료, 네트워크 수수료 등이 인상되는 등 카드 발급사는 회원들이 지불하는 비용을 상승시키고 혜택은 축소시켰다는 연구 결과도 존재한다”고 덧붙였다.
그는 “카드수수료 규제에는 긍정적인 영향과 부정적인 영향이 공존하는 만큼 규제 효과에 대한 면밀한 평가가 필요하다”면서 “카드산업의 가격체계는 단순히 이해관계자 간 이익 배분을 넘어 산업 전체의 경쟁력과 직결되므로, 카드업의 경쟁력이 유지될 수 있도록 균형 잡힌 시각에서 정책적 지원이 이뤄질 필요가 있다”고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.