


 입력 2025-11-01 07:00:00


상반기 신계약액 13.1조…한화생명, 1년 전보다 14% 증가
연 지급형 상품, 5대 생보사 통해 오는 30일 출시 예정
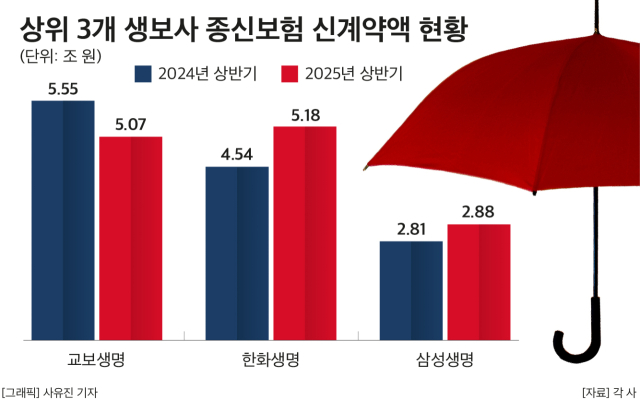
국내 상위 3개 생명보험사(삼성·한화·교보생명)가 올해 상반기까지 체결한 종신보험의 신계약액이 지난해보다 2000억원 넘게 늘어난 것으로 집계됐다. 이는 종신보험에 수반하는 ‘사망보험금 유동화’에 대한 기대감이 시장에 반영된 효과로 풀이된다.
이런 사망보험금 유동화는 사후 소득인 사망보험금을 생전에 사용할 수 있도록 지원하는 제도다. 기존에 피보험자가 사망한 후 가족이나 상속인이 받던 사망보험금을, 본인이 살아 있는 동안 연금이나 생활자금, 의료비 등으로 일부를 먼저 받을 수 있도록 했다.
1일 업계에 따르면 국내 상위 3개 생보사의 종신보험 신계약액은 올해 상반기 기준 13조1484억원이다. 이는 지난해 상반기 12조9130억원보다 2354억원(1.82%) 증가한 액수다.
이들 중 증가 폭 기준으로는 한화생명이 맨 앞에 섰다. 한화생명의 종신보험 신계약액은 지난해 상반기 4조5463억원에서 올해 상반기 5조1860억원으로 6397억원(14.0%) 증가했다. 이어 삼성생명 2.7%(2조8129억원→2조8891억원, 761억원 증가), 교보생명 -8.65%(5조5536억원→5조732억원, 4804억원 감소) 순으로 움직임이 컸다.
한화생명 관계자는 “수익성 높은 보장성 판매 확대와 고객 니즈에 따라 신계약 판매가 증가한 것”이라고 설명했다. 앞서 금융위원회는 올해 3월, 준비된 보험사부터 올해 4분기나 빠르면 올해 3분기에 ‘사망보험금 유동화’ 상품을 출시할 것이라고 밝힌 바 있다.
실제로 지난달 22일 금융위는 삼성·한화·교보생명·KB·신한라이프 등 5대 생보사를 통한 ‘사망보험금 유동화’ 연 지급형 상품 출시를 지난달 30일로 확정했다. 금융위 관계자는 “정부에서는 사망보험금 유동화와 같이 보험상품을 통해 노후대비를 지원할 수 있는 상품과 제도 등을 지속 개발하고 지원할 예정”이라고 말했다.
한화생명의 경우 지난 10월 1일, 종신보험의 사망 보장 기능과 함께 노후 생활자금을 확보할 수 있는 ‘하나로H종신보험’을 시장에 내놨다. 이 상품은 종신보험의 본질인 사망 보장은 강화하면서, 동시에 은퇴 이후 안정적인 생활자금을 마련할 수 있도록 연금 전환 기능을 탑재한 것이 특징이다. 같은 날 동양생명은 종신보험의 사망보험금을 상속세 재원으로 활용할 수 있도록 설계한 ‘(무)우리WON안심상속종신보험’을 출시했다.
사망보험금 유동화는 주택 모지기론과 유사하게 사후 받게 될 보험금을 근거로 생활비를 지급해 더 많은 고령층에 안정적인 노후 소득을 지원하려는 취지를 담고 있다.
유동화가 가능해지려면 △금리 확정형 종신보험의 사망보험금 담보 △보험료 납입 완료(계약기간 10년 이상·납입기간 5년 이상) △계약자와 피보험자가 동일 △만 55세 이상 △사망보험금 9억원 이하 등의 조건을 충족해야 한다.
유동화가 가능한 보험계약 조건은 종신보험 고유 특성 등을 고려해 전액(100%) 유동화가 아닌 부분 유동화(최대 90%) 방식으로 정기형(20년 등)으로 운영된다. 유동화 방안은 △연금형 △서비스형 두 가지 유형으로 나뉜다.
이에 업계는 사망보험금 유동화가 보험계약자가 낸 보험료를 재원으로 하는 데다가 기존의 연금 전환 특약보다 수령액이 높아 호응도가 높을 것으로 기대하고 있다. 때마침 내림세를 그리던 종신보험의 상품 경쟁력도 높일 수 있을 것으로 기대하고 있다.
업계 관계자는 “종신보험은 피보험자 사망 이후 유족의 경제적 안정을 보장하는 대표적인 생명보험 상품이었으나 평균수명 증가로 종신보험의 경제적 가치는 갈수록 하락하고 있다”며 “가입 기간 중 생활비 수요 발생 시 가입자는 주로 종신보험 해약을 통해 생활비를 충당하고 있는 실정”이라고 설명했다.
그러면서 “이 가운데 사망보험금 유동화가 앞으로 성공적으로 정착하기 위해서는 주택연금 제도와의 차이 및 유사점, 제도 도입 시 종신보험 해약률에 미치는 영향 등을 세밀하게 분석해야 한다”며 “사망보험금 유동화의 보증료율 체계, 가입 요건 등을 포함한 제도 운영 및 리스크 관리 방안 등도 세심히 마련해야 한다. 또 소비자 중심의 다양한 옵션도 마련해야 한다”고 부연했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.