



 입력 2025-11-02 07:00:00


상반기 생보 계약 25회차 평균 유지율 73%…교보, 2년 전보다 24%p 상승
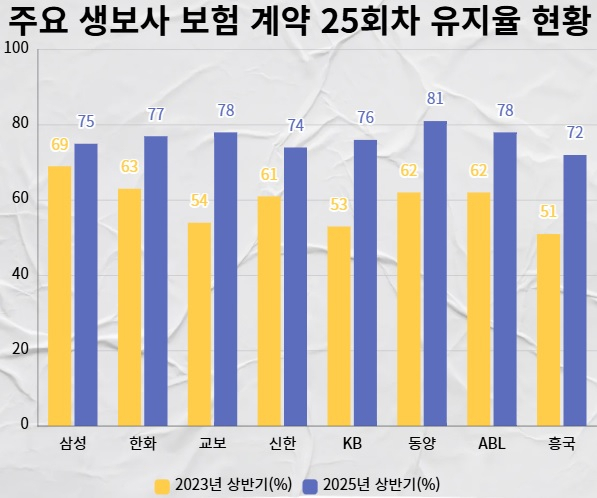
주요 생보사 보험계약 25회차 유지율 현황. <그래프=CEO스코어데일리>
생명보험 계약 25회차(2년) 유지율이 지난 2년 동안 10%포인트 가까이 오른 것으로 집계됐다. 보험 계약 유지율은 특정 시점에 유입된 전체 보험 계약 중 일정 기간 유지되는 비율을 의미하는데, 이 수치가 높을수록 보험을 잘 깨지 않는다는 뜻이다.
2일 업계에 따르면 국내에서 영업 중인 생보사 보험 계약 25회차 평균 유지율은 올해 상반기 기준 73.0%다. 이는 2년 전인 2023년 상반기 기준 64.1%보다 8.9%포인트 오른 수치다.
유지율 상승 폭 기준으로 상위 3개 생보사(삼성·한화·교보생명) 중에서는 교보생명이 돋보였다. 교보생명의 25회차 보험 계약 25회차 유지율은 2023년 상반기 54%에서 올해 상반기 78%로 24%포인트 올랐다.
같은 기간 한화생명의 25회차 보험 계약 25회차 유지율은 63%에서 77%로 14%포인트, 삼성생명의 25회차 보험 계약 25회차 유지율은 69%에서 75%로 6%포인트 올랐다.
상위 3개 생보사 외에는 △KB라이프 24%포인트(52%→76%) △흥국생명 21%포인트(51%→72%) △동양생명 19%포인트(62%→81%) △처브라이프 17%포인트(57%→74%) △ABL생명 16%포인트(62%→78%) △신한라이프 13%포인트(61%→74%) 등의 순서로 유지율 상승 폭이 컸다.
업계는 생보사들이 고금리 금융상품으로 인한 금리 민감도가 낮은 상품 포트폴리오로 변경을 꾀하며 최근 2년 넘게 13회차(1년) 유지율부터 차츰 개선한 효과로 보고 있다. 실제로 생보사들의 보험 계약 13회차 평균 유지율도 2023년 상반기 기준 70.9%에서 올해 상반기 기준 77.4%로 6.5%포인트 올랐다.
참고로 생보사들의 보험 계약 25회차 평균 유지율은 2022년 이후 등장한 고금리 금융상품의 영향 탓에 기존에 판매된 저축성 상품의 해약이 증가하면서 하락세를 그린 바 있다.
이런 생보사들의 보험 계약 25회차 평균 유지율 반등 현상을 놓고 일각에서는 금융당국이 신설한 ‘유지·관리 수수료'에 따른 선제적 효과로 평가하고 있다.
앞서 금융위원회는 지난해 12월 보험개혁회의를 열고, 보험상품 판매 채널의 계약 유지·관리를 강화하기 위해 유지·관리 수수료를 보험설계사에게 7년 동안 매월 분할 지급할 방침이라고 밝혔다. 모집한 계약이 정상 유지될 경우 7년간 유지·관리 수수료를 나눠 지급해 보험계약의 장기적 유지·관리를 유도한다는 것이다.
기존에는 사실상 선지급(1~2년)으로만 수수료가 보험설계사에게 지급돼 계약을 중장기적으로 유지·관리할 유인이 적었다. 이에 더해 보험설계사들의 잦은 이직도 고객들에게 적절한 서비스 제공을 어렵게 함으로써 유지율 저하 요인으로 꼽혔다.
업계 관계자는 “유지율 하락은 보험사 입장에서 보험료 유입 감소로 현금흐름 확보를 어렵게 할 수 있으며 소비자 이탈에 따른 보험사에 대한 평판 위험 증가는 신규 고객 유치 어려움, 기업가치 하락 등 경영 성과에 부정적 요인으로 작용한다”고 설명했다.
그러면서 “유지·관리 수수료 도입으로 보험 계약 유지율과 보험설계사 정착률 개선이 기대되나, 향후 유지·관리 수수료 지급을 둘러싼 영업 조직과 판매자 간 분쟁 발생에 대비해 보완 장치를 마련할 필요가 있다”며 “새로운 제도 시행에 맞추어 ‘보험설계사 표준위촉 계약서’에 대한 정비와 더불어 판매자와 영업 조직 간 갈등을 사전에 방지하기 내부통제 정비 방안 등을 검토해 볼 수 있을 것”이라고 부연했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.