



 입력 2025-10-31 16:44:00


이자이익 둔화 속 수수료이익이 실적 방어 ‘효자’로
4대 금융, 증권·신탁 중심 비이자 수익 확대
비은행 강화 넘어 ‘수익 구조 전환’ 본격화
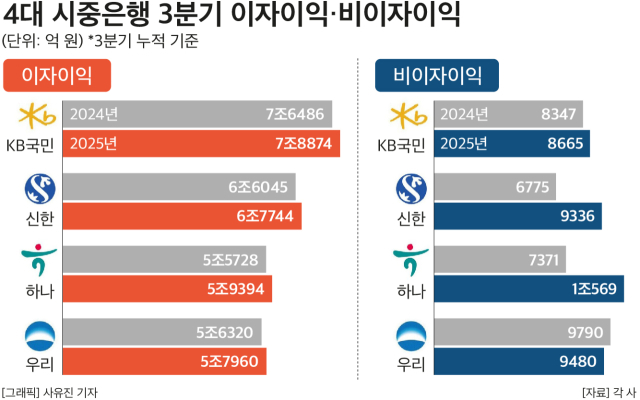
국내 4대 금융지주가 올해 3분기 누적 기준으로 사상 최대 순이익을 기록했다. 기준금리 인하 기조와 정부의 가계대출 규제 강화로 이자이익 성장세가 둔화된 가운데, 수수료이익이 비이자 부문에서 실적 방어의 효자 역할을 하며 그룹 전체 수익성을 견인했다. 특히 증시 회복과 자산관리(WM) 강화 전략이 맞물리며 증권·신탁·투자상품 관련 수익이 큰 폭으로 증가했다.
31일 금융권에 따르면 KB·신한·하나·우리 등 4대 금융지주의 3분기 누적 수수료이익 합계는 8조4084억원으로 전년 동기(8조966억원) 대비 3.9% 증가했다. 기준금리 인하 기조와 대출 규제 등 대내외 변수로 이자이익 성장세가 주춤한 가운데 수수료이익이 늘며 그룹 실적을 방어했다.
KB금융지주는 3분기 누적 수수료이익이 2조9524억원으로 전년 대비 3.5% 늘었다. 신탁·증권 부문에서 호실적을 거두며 카드 부문의 부진을 상쇄했다. 특히 수수료이익의 70.1%가 비은행 계열사에서 발생하며, 비이자 부문의 수익 기반이 한층 견고해졌다.
KB금융 관계자는 “은행의 펀드판매, 증권의 채권자본시장(DCM)과 기업공개(IPO) 부문에서의 우수한 트랙 레코드(Track Record)를 바탕으로, KB금융은 자본시장 업계 선두권의 입지를 구축하고 있다”며 “그동안 축적해온 경쟁력을 바탕으로 자본시장 부문의 이익기여를 한층 확대할 계획”이라고 말했다.
신한금융지주는 수수료이익이 2조2082억원으로 전년보다 4.7% 증가했다. 증시 회복세에 따라 증권수탁수수료가 20% 가까이 확대됐고, 펀드 및 신탁 상품 수익도 증가했다. 신한금융은 계절적 판촉비 증가로 인한 카드수수료이익의 감소를 자본시장 부문의 약진으로 만회했다고 설명했다.
하나금융지주의 3분기 누적 수수료이익은 1조6504억원으로 1년 전보다 6.6% 늘어나 4대 금융 중 가장 높은 증가율을 기록했다. 여신 및 외환 관련 수수료, 자산관리(WM) 부문 수익이 고르게 확대된 영향이다.
특히 경쟁사들이 카드수수료 감소로 어려움을 겪은 가운데, 하나금융의 신용카드 수수료는 2857억원으로 1년 전보다 7.5% 늘었다. 하나카드의 여행 특화 상품 ‘트래블로그’를 중심으로 충성 고객층을 확보하며, 수익 구조가 안정화된 결과로 풀이된다.
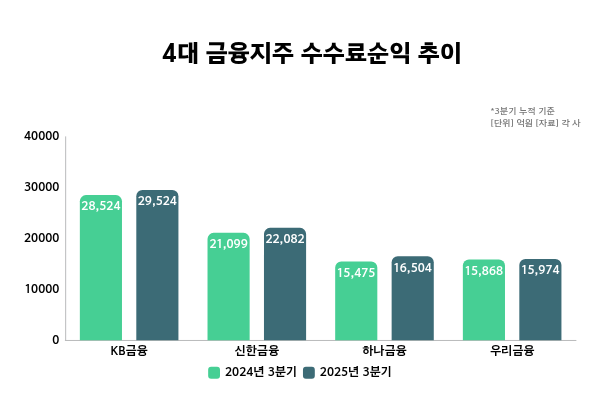
우리금융지주의 3분기 누적 수수료이익은 1조5974억원으로 전년 대비 0.7% 늘며 역대 최대 규모를 기록했다. 신탁·방카슈랑스·수익증권 등 주요 부문에서 고른 개선세를 보였으며, 2분기 생명보험사 편입으로 비은행 부문이 확충된 만큼 수수료이익 확대세가 이어질 전망이다.
우리금융 관계자는 “보험 자회사 편입은 자본비율 영향을 최소화하면서 종합금융그룹 체계를 완성한 것”이라며 “비은행 부문 경쟁력 강화와 그룹사 간 시너지 확대의 계기가 됐다”고 설명했다.
이처럼 4대 금융지주는 올해 들어 이자이익 중심의 구조에서 벗어나 비이자이익, 특히 수수료 기반 이익으로의 체질 전환을 가속화하고 있다. 고금리 환경이 완화되며 순이자마진(NIM)이 하락하는 상황에서도, 비은행 계열사의 자산운용·투자·신탁·보험 부문이 새로운 성장 축으로 자리 잡았다.
금융권 한 관계자는 “시장금리 하락과 대출 규제 등으로 이자이익 확대 여력이 줄어드는 만큼, 자산관리·연금·증권 중심의 수수료이익이 그룹 실적의 핵심 변수로 부상하고 있다”며 “특히 글로벌 경기 둔화 국면에서도 안정적인 수익을 확보할 수 있는 비이자 기반을 강화하는 것이 리딩금융의 경쟁력을 좌우할 것”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.