


 입력 2025-11-04 17:40:46


생보사, 올해 제3보험 초회 보험료 두배 늘어
이 가운데 푸본현대 증가율 ‘톱’…17억→2천억
IFRS17서 CSM·킥스비율 위해 보장성 보험 必
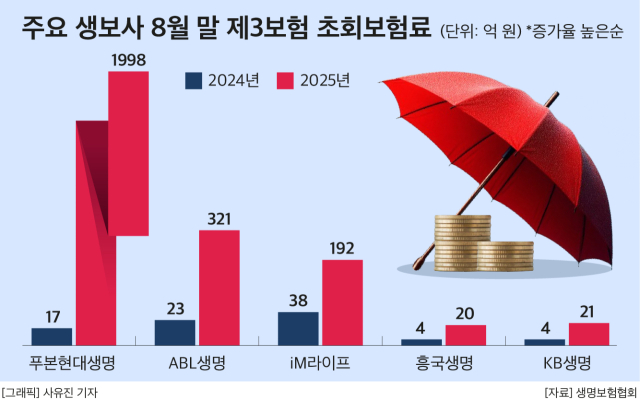
종신보험 등 저축성 보험이 주력 상품이었던 생보업계에 사업 포트폴리오가 재조정되고 있다. 지난 2023년 변경된 새 회계제도(IFRS17)서 수익성과 건전성 확보를 위해서는 보장성 보험이 유리한 이유에서다. 생보사 가운데 이를 위해 강한 드라이브를 걸고 있는 회사는 푸본현대생명이다. 제3보험 초회 보험료 증가율이 생보사 가운데 가장 높았다.
4일 생명보험협회에 따르면 올 8월 말 21개 생보사의 보장성보험 사망담보 외 초회보험료는 6114억원으로 전년 동기(3292억원) 대비 두 배 가까이 늘었다.
이 수치는 같은 기간 생보사의 주요 상품인 보장성보험 사망담보(6262억원→6138억원), 저축성보험 연금보험(10조819억원→10조1967억원), 저축성보험 연금보험 외(3218억원→3063억원)의 초회보험료 증가율과 비교 시에도 격차가 크다. 이 상품들의 전년 동기 대비 증가율은 각각 –2.0%, 1.1%, -4.8%를 기록했다.
사망담보 외 보장성 보험은 제3보험으로 건강·상해·간병보험 상품 등이 포함된다. 이는 생명보험사와 손해보험사가 모두 판매 가능하다. 보험업계에는 지난 2023년 새 회계제도인 IFRS17을 도입한 바 있다. 이후 보험사들은 핵심 수익성 지표인 CSM(보험계약마진)과 재무 건전성 지표인 K-ICS(킥스·지급여력)비율을 강화하고자 노력 중인데, 제3보험은 해당 지표들에 유리하게 작용한다.
반면 생보사가 그간 주력으로 판매했던 종신보험 등 저축성보험의 경우에는 IFRS17서 부채로 인식된다. 보험 가입자가 납입한 보험료 중 대부분을 만기나 중도해지 시 일정 금액 지급해야 하는 이유에서다.
또 저출산·고령화와 1인 가구 등이 확대되는 등 국내 인구구조에 변화로 종신보험 등이 상품 경쟁력을 잃어가자 생보업계는 제3보험 판매에 전념하는 모습이다.
생보사 가운데 보장성 보험 사망 담보 외 초회보험료가 가장 많이 증가한 기업은 푸본현대생명이다. 올 8월 말 1998억원으로 전년 동기(17억원) 대비 급증했다. 이 회사는 지난해만 하더라도 저축성 보험 연금보험에 사업 포트폴리오가 집중돼 있었다. 해당 보험 상품 초회 보험료는 올 8월 말 1370억원으로 전년 동기(4605억원) 대비 70.2% 하락했다.
푸본현대생명은 IFRS17 도입을 앞두고 지난 2016년 중단했던 방카슈랑스와 보험대리점 영업을 각각 2019년과 2021년 재개하는 등 영업 채널과 상품 포트폴리오 재편을 강화하기도 했다.
지난해 8월에는 고객 맞춤형 건강보험 ‘마이픽 무배당·해약환급금 미지급형’ 상품을 출시했다. 이 상품은 고객이 직접 보장내용을 맞춤 설계할 수 있는 DIY형으로 3대 주요 질병인 암, 뇌혈관질환, 허혈성심장질환을 보장하는 핵심특약으로 구성됐다.
이 회사의 지급여력비율은 올 6월 말 164.9%로, 당국의 권고치인 130%를 웃돈다. 상품 포트폴리오 다각화에 더해 대주주인 푸본금융지주의 재무적 지원이 성공적이었다는 평이다. 푸본금융지주는 지난 2015년 이후 푸본현대생명에 1조원 이상의 자본을 투입했다.
한 업계 관계자는 “생보사의 주력 상품이 경쟁력을 잃어가고 있어 건강보험 등에 집중할 수 없는 상황”이라며 “이로 인해 손보사들과도 경쟁을 하게 돼 상품 차별화 전략이 필요하다”고 말했다.
한편 보장성 보험 사망 담보 외 초회보험료는 ABL(23억원→321억원), 흥국(38억원→192억원), iM(4억원→20억원), KB라이프(4억원→21억원) 등 중소형사 위주로 급증하고 있다.
[CEO스코어데일리 / 이수영 기자 / swim@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.