


 입력 2025-11-05 12:00:00


4대 은행 NPL커버리지 163.8%…1년새 42%p↓
우리은행, 부실채권 대응여력 1년새 큰 폭 떨어져
경기 회복이 지연되며 채무자들의 상환 여력이 점차 약화되며 시중은행의 건전성 악화가 지속되고 있다. 3개월 이상 원리금을 돌려받지 못하고 연체돼 사실상 회수 가능성이 낮은 부실채권이 1년새 크게 증가한 가운데, 은행들의 위기 대응 역량은 되레 줄어든 것으로 나타났다.
5일 금융권에 따르면 시중은행 4곳(KB국민·신한·하나·우리은행)의 올해 3분기 말 NPL(고정이하여신) 잔액은 4조8769억원으로 집계됐다. 이는 전년 동기(4조1784억원)보다 16.72% 증가한 수준이다.
고정이하여신은 담보처분을 통해 회수 가능한 것으로 예상되는 ‘고정여신’, 손실이 예상되는 ‘회수의문’, 회수불능이 확실해 손실처리가 불가피한 ‘추정손실’ 여신의 합이다. 3개월 이상 원리금을 돌려받지 못하고 연체돼 사실상 회수 가능성이 낮은 부실채권으로 보고 있다.
이처럼 고정이하여신 잔액이 늘어난 배경에는 경기 부진 장기화에 따른 상환 부담 확대와 내수 회복 지연 등이 복합적으로 작용한 것으로 분석된다. 특히 기업대출 부문에서는 중소기업의 이자 부담이 자금여력 부족과 맞물리며 연체로 이어지는 사례가 늘고 있다.
부실여신은 1년새 큰 폭 늘었지만, 이에 대응하기 위한 충당금의 증가폭은 이를 따라가지 못했다. 4대 은행의 2분기 말 충당금 총합은 12조4246억원으로 집계됐다. 이는 전년 동기(12조7023억원)보다 2.19% 감소한 수준이다.
고정이하여신을 커버할 수 있는 은행의 여력 역시 떨어지는 추세다. 고정이하여신에 대비한 대손충당금 적립 정도를 나타내는 NPL커버리지 비율은 2분기 말 163.8%에 그쳤다. 이는 전년 동기(205.4%)보다 41.6%p(포인트) 가량 하락한 수치다.
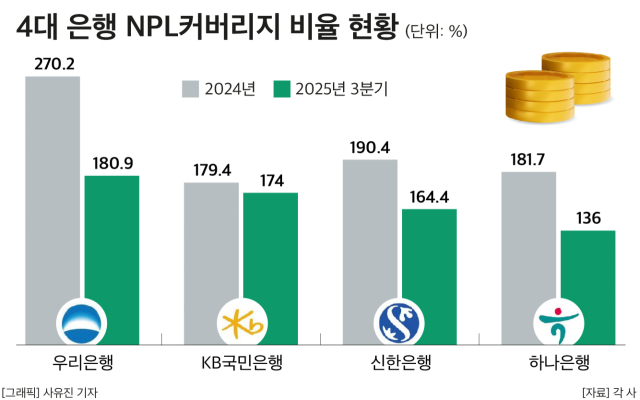
4대 은행의 NPL 대응 여력은 일제히 떨어진 것으로 나타났다. 구체적으로 살펴보면 우리은행의 NPL커버리지 비율이 1년새 89.3%포인트 떨어지며 낙폭이 가장 컸다. 우리은행의 올해 3분기 말 NPL커버리지 비율은 180.9%로 집계됐다. 270%를 넘어섰던 1년 전보다 90%포인트 가량 떨어진 것이다.
우리은행의 경우 고정이하여신 잔액이 큰 폭 늘어난 점이 영향을 미친 것을 보인다. 우리은행의 경우 고정이하여신 잔액이 지난해 7190억원에서 올해 1조250억원으로 42.56% 증가했다. 이는 4대 은행 가운데 가장 큰 폭의 증가율이다. 이에 반해 충당금 전년(1조9420억원) 대비 4.58% 감소한 1조8530억원을 기록했다. 다만 커버리지 비율이 큰 폭 떨어졌음에도 여전히 4대 은행 가운데 가장 높은 수준을 유지했다.
우리은행 관계자는 “경기회복지연, 한계차주 증가 등으로 인해 고정이하여신이 증가했으나, 담보평가 등이 반영된 대손충당금은 상대적으로 소폭 증가했다”고 설명했다.
그러면서 “현재 타사 대비 커버리지 비율은 높은 수준을 유지해 충분한 손실흡수능력을 보유 중에 있다”며 “향후 자산리밸런싱을 통해 자산건전성을 관리하여 중장기적으로 150% 수준의 손실흡수능력을 확보할 예정”이라고 덧붙였다.
하나은행의 경우에는 4대 은행 가운데 유일하게 충당금 규모를 늘렸으나, 불어나는 고정이하여신 속도를 따라잡지는 못했다. 하나은행의 3분기 말 NPL커버리지 비율은 136.0%로, 전년 동기(181.7%)보다 45.7%포인트 하락했다.
이 기간 충당금 규모는 3조9320억원으로, 전년 동기(3조8520억원)보다 2.08% 증가했다. 4대 은행 가운데 유일한 증가세다. 하지만 고정이하여신이 전년(1조200억원) 대비 25.88% 증가한 1조2840억원을 기록하며 고정이하여신의 증가 속도가 더욱 가파르게 나타났다.
KB국민은행의 경우 NPL커버리지 비율이 1년 전과 비슷한 수준을 유지하며 비교적 선방했다. 대손충당금 규모는 1년새 줄었으나, 고정이하여신 잔액도 4대 은행 중 유일하게 줄어든 점이 영향을 미친 것으로 풀이된다.
KB국민은행의 3분기 말 NPL커버리지 비율은 174.0%로, 전년 동기(179.4%)보다 5.4%포인트 줄었다. 충당금은 4.86% 감소한 2조5246억원을 기록했으나, 고정이하여신 잔액이 1.89% 가량 소폭 감소한 1조4510억원을 기록한 영향이다.
금융권에서는 경기 회복이 지연되며 취약 차주를 중심으로 부실채권이 늘어나고 있다고 봤다. 이와 같은 건전성 지표가 개선되기 위해서는 경기 회복과 더불어 자산 포트폴리오의 질적 관리, 선제적인 리스크 대응 체계가 모두 병행돼야 한다는 것이 업계 중론이다.
금융권의 한 관계자는 “금융 취약계층의 어려움이 지속되면서 은행권의 부실채권이 빠른 속도로 증가하고 있는 것으로 생각된다”며 “이에 따라 금융권에서는 금융시장 전반의 영향을 면밀히 점검하고 있으며, 환율 및 산업 리스크 변동에 따른 다양한 시나리오를 분석하고 시장 모니터링을 강화해 신속한 대응방안을 논의 중”이라고 말했다.
또 다른 관계자 역시 “최근 일부 취약 차주층을 중심으로 고정이하여신 비율이 다소 증가하는 흐름이 나타났으며, 이는 거시경제의 불확실성과 경기 회복 지연의 영향을 일부 반영한 것으로 보고 있다”고 밝혔다.
그러면서도 “다만 이는 전반적인 자산 건전성 악화로 보기보다는 외부 여건에 따른 일시적 조정 국면으로 이해하고 있다”며 “건전성 지표 개선을 위해서는 경기 회복과 함께 자산 포트폴리오의 질적 관리, 그리고 선제적인 리스크 대응 체계가 병행돼야 할 것으로 판단한다”고 부연했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.